מהו היטל השבחה
היטל השבחה הוא תשלום חובה המוטל על בעל מקרקעין או חוכר לדורות על‑ידי הוועדה המקומית לתכנון ולבנייה, בעקבות עליית שווי המקרקעין שנגרמה עקב פעולה תכנונית כגון אישור תכנית בניין עיר, מתן הקלה או התרת שימוש חורג.
הבסיס החוקי להיטל השבחה מצוי בתוספת השלישית לחוק התכנון והבנייה, תשכ״ה–1965. העיקרון העומד מאחורי ההיטל הוא שכאשר פעולה תכנונית של הרשות הציבורית מעלה את שווי המקרקעין – בעל הזכויות בנכס משתתף בחלק מההשבחה.
כיצד מחושב גובה ההיטל
גובה היטל ההשבחה מחושב על בסיס ההפרש בין שני מצבים:
- שווי המקרקעין במצב הקודם – לפני אישור התכנית, ההקלה או התרת השימוש החורג.
- שווי המקרקעין במצב החדש – לאחר הפעולה התכנונית שיצרה את ההשבחה.
ההשבחה היא ההפרש בין שני מצבי השווי, ושיעור ההיטל עומד על 50% משווי ההשבחה ברוב המקרים, אלא אם קיים פטור או הנחה.
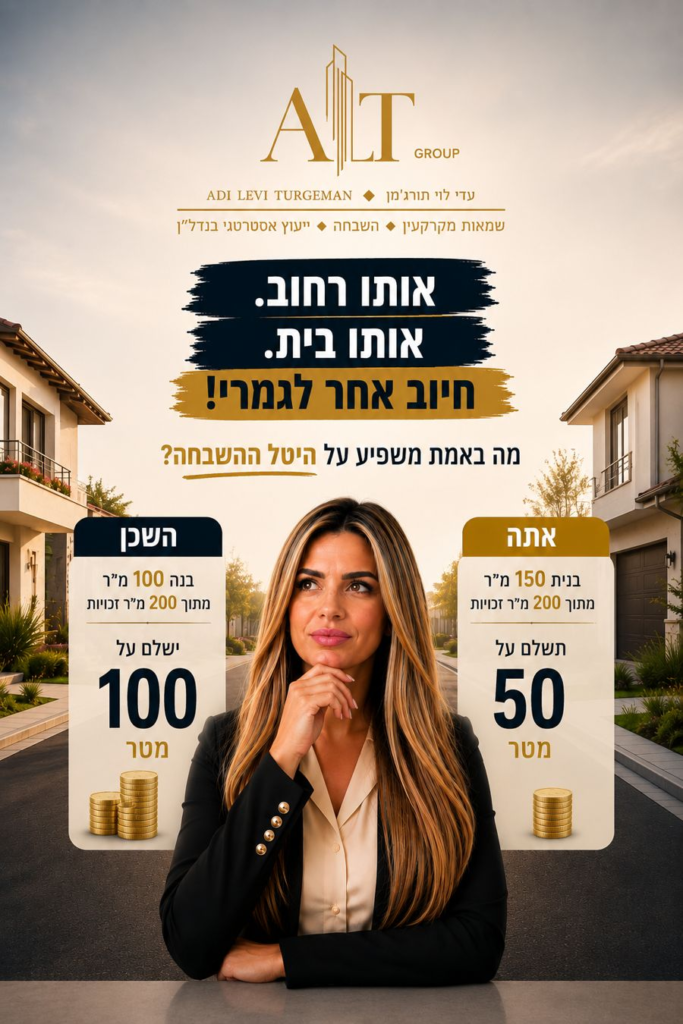
על מה גובים היטל השבחה
היטל השבחה נגבה כאשר פעולה תכנונית גורמת לעליית ערך הנכס, ובין היתר במקרים הבאים:
- אישור תכנית בניין עיר המוסיפה זכויות בנייה.
- מתן הקלה מתכנית קיימת.
- התרת שימוש חורג.
- שינוי ייעוד מקרקעין.
- תוספת זכויות בנייה במסגרת תכניות מתאר ותכניות מפורטות.
חשוב לזכור: לא כל שינוי תכנוני יוצר בהכרח השבחה בפועל ולכן יש צורך בבחינה שמאית מקצועית.
מועד גביית ההיטל
החיוב בהיטל השבחה נוצר במועד אישור התכנית המשביחה, אך התשלום בפועל נגבה רק במועד מימוש הזכויות במקרקעין, במקרים הבאים:
- קבלת היתר בנייה לצורך מימוש זכויות בנייה מכוח התכנית.
- מכירת הנכס או העברת זכויות במקרקעין.
- שימוש בפועל בזכויות שנוצרו בעקבות התכנית המשביחה.
ההבדל בין מימוש חלקי למימוש מלא
מימוש מלא מתרחש כאשר כל הזכויות במקרקעין ממומשות – למשל בעת מכירת הנכס כולו.
מימוש חלקי מתקיים כאשר ממומש רק חלק מהפוטנציאל התכנוני, לדוגמה בנייה חלקית או ניצול חלק מהזכויות במקרקעין. במקרים אלה ההיטל מחושב באופן יחסי לחלק הזכויות שמומש.
אכיפת התשלום על ידי הוועדה המקומית
ברוב המקרים לא ניתן להשלים עסקת מכר במקרקעין או לקבל היתר בנייה ללא הסדרת תשלום היטל ההשבחה. הוועדה המקומית רשאית להתנות מתן אישורים שונים בהסדרת החוב וכן לפעול לגבייתו בהתאם לסמכויותיה החוקיות.
הצמדות וריביות
סכום היטל ההשבחה שנקבע בשומה מוצמד למדד המחירים לצרכן ממועד אישור התכנית ועד למועד המימוש.
לאחר מועד המימוש, ובמקרה שהתשלום לא בוצע במועד, עשויה להתווסף ריבית פיגורים בהתאם להוראות החוק.
ערעור על היטל השבחה
לבעל הזכויות במקרקעין עומדות מספר אפשרויות להשיג על שומת היטל ההשבחה:
- תיקון שומה – כאשר קיימת טעות בפרטי הנכס או בנתונים עובדתיים.
- פנייה למועצת שמאי המקרקעין למינוי שמאי מכריע – כאשר קיימת מחלוקת על גובה ההשבחה.
- הגשת ערר לוועדת ערר לפיצויים והיטל השבחה – כאשר קיימת מחלוקת על עצם החיוב.
- הגשת שומה אחרת מטעם שמאי מקרקעין מוסמך במסגרת הליך שומה מוסכמת, במקרים בהם היטל ההשבחה אינו עולה על 90 אלף ₪.
הגשת השגה או ערר חייבת להיעשות בתוך 45 ימים ממועד קבלת השומה.
פטור מתשלום היטל השבחה
החוק קובע מספר מצבים בהם ניתן לקבל פטור מהיטל השבחה. הפטורים מפורטים בסעיף 19 לתוספת השלישית לחוק התכנון והבנייה.
אחד הפטורים הנפוצים הוא פטור בגין הרחבת דירת מגורים עד לשטח של 140 מ״ר, כאשר בעל הזכויות או קרובו מתחייבים להתגורר בדירה לפחות ארבע שנים מגמר הבנייה.
פטורים נוספים עשויים להינתן במקרים של מוסדות ציבור, אזורי שיקום שכונות, התאמות נגישות וכן במסגרת פרויקטים לפי תמ״א 38.
משרדנו מספק שירות מקצועי בבחינת שומות היטל השבחה ובהגשת שומה אחרת והשגות על שומות שנקבעו על-ידי הוועדות המקומיות לתכנון ולבנייה.
לכל שאלה או לבחינת היטל ההשבחה, הנכם מוזמנים לפנות למשרדנו ונשמח לעמוד לרשותכם.